
- 13.09.2026 TJEDNI PREGLED: Svjetske burze pale, središnje banke podižu ...
- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Oman...
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova b...
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 14.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjets...
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 31.08.2026 Erste Global Technology: Obavijest o pripajanju klasa udjela fonda
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 24.04.2026 OTP Absolute - Top of the Funds najbolji investicijski fond inovativnih strategija u 2025. godini
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 01.09.2026 Tjedni komentar tržišta na dan 31.08.2026. - OTP Invest
- 24.08.2026 Neto imovina obveznih mirovinskih fondova u srpnju porasla za 68 milijuna eura
- 15.09.2026 MIROVINCI TJEDNO: Obvezni i dobrovoljni mirovinci u crvenom
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova bilježi tjedni rast
- 12.09.2026 Američka nadležna tijela uhitila Vuka Vukovića
- 08.09.2026 MIROVINCI TJEDNO: Većina OMF-a i DMF-a pala drugi tjedan zaredom
- 07.09.2026 TJEDNI PREGLED: Manji dio dioničkih i novčanih fondova bilježili su tjedni rast
- 17.09.2026 AZIJSKA TRŽIŠTA: Azijski indeksi blago porasli drugi dan zaredom
- 17.09.2026 WALL STREET: Indeksi pali, FED povećao kamatne stope
- 16.09.2026 ZSE DANAS: Crobexi pali uz gotovo nepromijenjen promet, u fokusu Valamar i Arena
- 16.09.2026 Nagovještaji o saudijskim isporukama preko Omana spustili cijene nafte na 107 dolara
- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Omana
- 16.09.2026 Renault i Geely ulažu 319 milijuna eura u Brazil
- 16.09.2026 Žito grupa pustila u rad novu solarnu elektranu, vrijednu 3,85 milijuna eura
- 15.09.2026 Zvijezda obilježila 110 godina poslovanja
- 15.09.2026 Koka predstavila novu valionicu vrijednu 20 milijuna eura
- 15.09.2026 Geopolitičke napetosti zasad ne koče potražnju za zrakoplovima
- 16.09.2026 Blaži rast cijena rada u EU u drugom kvartalu, Hrvatska pri vrhu
- 16.09.2026 Sastanak MMF-a s guvernerom HNB-a i ministrom financija
- 16.09.2026 Udio dolara i eura u plaćanjima u ruskoj trgovini sveden na 15 posto
- 16.09.2026 Industrijska proizvodnja u eurozoni blago pala i u srpnju
- 16.09.2026 Fiskalni kapacitet turistički razvijenih općina veći je 2,6 puta od nerazvijenih
ADDIKO INVEST Objavljeno: 08.09.2016

Komentar tržišta - Addiko Invest - kolovoz 2016.
| Podijeli sadržaj: | ||||
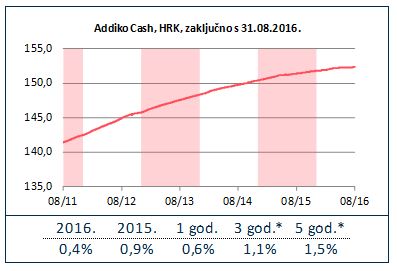
Addiko Cash i HRK tržište novca
Kolovoz je nakon ljetne letargije donio blago, ali zaista blago buđenje tržišta. Tako smo nakon dugo vremena vidjeli blagi rast kratkih ZIBORa tako da je onaj O/N porastao sa 0,2% na 0,34% dok je 1mj. sa 0,4% rastao na 0,5%. Kako je dospijeće bilo sve duže i rast kamatnih stopa je bio manji tako da jednogodišnji ZIBOR gotovo i nije zabilježio značajniju promjenu. Ministarstvo financija RH održalo je dvije aukcije HRK trezoraca uz ukupnu potražnju od 2,5 mlrd HRK te ukupno izdanje od 1,56 mlrd HRK. Dakle, MFIN RH odbilo je gotovo 1 mlrd ponuđenih HRK. Naravno, nije potrebno reći kako je ostvareni prinos bio ponovno najniži u povijesti te je iznosio 0,87%. Ovakvi rezultati posljedica su ekspanzivne monetarne politike HNB-a koji slijedi ECB, a čiji se učinci povoljno preslikavaju na domaću ekonomiju i to ponajviše rast izvoza roba i usluga (turizam). Sukladno svemu navedenome, i dalje očekujemo pad prinosa na TZ MFIN i ZIBORa.
Investicijska politika Addiko Cash fonda će se i nadalje bazirati na ulaganjima u trezorske zapise RH i depozite kod poslovnih banaka u skladu sa strogim kriterijima fokusiranim na kvalitetu poslovanja izdavatelja.
Addiko Conservative i tržišta obveznica
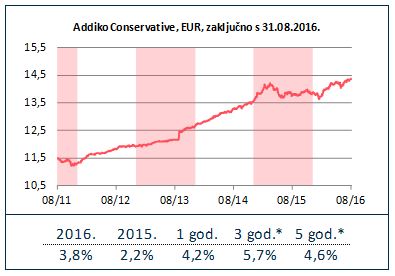
Kolovoz je donio blagu divergenciju domaćeg i stranog obvezničkog tržišta. Tako su globalna EUR tržišta zabilježila pad od -0,1% (+5,7% u godini), dok je domaće tržište zabilježilo rast od 0,8% (+6,0% u godini). Addiko Conservative je mjesec završio rastom od 0,4% (+3,8% u godini).
Iza rasta su opet monetarni stimulansi koji iz mjeseca u mjesec postižu povijesne rekorde na globalnoj razini, a počeli su se prelijevati i na domaće tržište i to na dva načina. Prvi se tiče rasta izvoza roba i usluga te u konačnici i BDP-a dok je onaj drugi jednostavna potraga investitora za prinosom. Usporedbe radi, prosječni prinos na 10 godišnje korporativne obveznice koje zadovoljavaju ECB-ove kriterije iznosi 0,85%. Taj prinos je pred samo tri mjeseca iznosio 1,5%. Također, na dospijeća do 2 godine prinos istih je manji ili jednak nuli. Dakle, sada ne samo države (npr. Njemačka 10. god. obveznica ima neg. prinos) nego i kompanije bivaju plaćene da se zaduže. Potpuno bizarno! Nasuprot tome, prinos na 10 godišnju RH obveznicu je na razinama nešto ispod 3,5%. Svakako, u situaciji rasta domaće ekonomije relativno atraktivno pa čak i ako nemamo Vladu i imamo špekulativni rejting.
Investicijska politika Addiko Conservative fonda ostaje usmjerena na kvalitetna strana izdanja, posebice korporativna te EUR denominirane obveznice Vlade RH te eventualno kvalitetna domaća korporativna izdanja.
Addiko Balanced
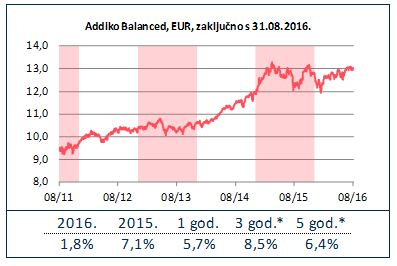
Slijedom opisanih kretanja te ostvarenih povrata dioničkih i obvezničkih tržišta (v. Addiko conservative i Addiko Growth) udjeli Addiko Balanced fonda nisu u kolovozu ostvarili promjenu vrijednosti (+1,8% u godini, u EUR).
Pritom je blagi pad ostvarila dionička komponenta, dok su skromni rast ostvarile obveznice.
Detaljniji pregled događanja i očekivanja za idući period na dioničkom i obvezničkom tržištu opisan je kod Addiko Growth i Addiko Conservative fondova.
Investicijska politika Addiko Balanced fonda i dalje je neutralna (oko 55% strukture imovine fonda čine dionice), reflektirajući tako nastavak globalnog gospodarskog rasta ali i opreznost. Što se tiče pod-alokacija, unutar dioničkog portfelja dominiraju dionice razvijenih tržišta, što je, u manjoj mjeri, slučaj i u obvezničkom portfelju.
Addiko Growth i tržišta dionica
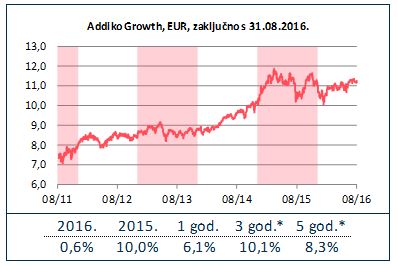
Kolovoz je opravdao image ljetnog letargičnog mjeseca i na dioničkim tržištima. Tako je globalno dioničko tržište raslo za 0,7% (3,3% u godini), a domaće tržište za 2,8% (12,4% u godini), no uz bitno manje promete. Addiko Growth je ostvario blago odstupanje padom vrijednosti udjela za -0,2% (+0,6% u godini).
Izostanak važnijih vijesti kao i ključnih decision-makera tokom mjeseca tradicionalno namijenjenog odmoru je uzrok niske aktivnosti tokom kolovoza. Usprkos tome, glavnina diskusija se opet vrtila oko mogućih poteza vodećih centralnih banaka svijeta. Potezi istih u smislu monetarne ekspanzije tj. potpore gospodarstvu, su poprimili dosad neviđene razmjere te su sve glasnija upozorenja oko mogućih neželjenih posljedica, u prvom redu visoke inflacije. No, za sad bar, sve funkcionira po planu. Za ozbiljniji i održiviji rast pak dioničkih tržišta, ključni će biti rezultati poslovanja pojedinih poduzeća. Drugim riječima, bez rasta dobiti teško da ćemo vidjeti ozbiljniji i održiviji rast cijena dionica. Na tom pak frontu, za sad još uvijek nema osjetnijih pomaka.
Domaće se tržište i ovaj mjesec dokazalo kao lider po prinosima. Pomalo kontraintuitivno s obzirom na političku nestabilnost, no činjenica je da gospodarski pokazatelji nisu već godinama bili ovako dobri. To je nedavno potvrđeno i rastom domaćeg BDP-a na polugodištu od solidnih 2,8% yoy, a posebno hrabri i činjenica da se javni dug polagano smanjuje. Tome svakako pomaže i prelijevanje monetarne podrške iz Euro-zone, kako direktno na gospodarstvo, tako i na tržište kapitala. No, kao i uvijek kod nas, održivost ovog trenda je ono što je najupitnije.
Što se naših poteza tiče, povišena rezerva gotovog novca ostaje i dalje. Na taj način kroz ove volatilnosti prolazimo s ekstra osiguračem te ′municijom′ za povoljnije kupnje kada se prašina slegne. Što se tiče naše strategije investiranja, fokus na kvaliteti ostaje i nadalje.
Izvor: Addiko Invest
Kolovoz je nakon ljetne letargije donio blago, ali zaista blago buđenje tržišta. Tako smo nakon dugo vremena vidjeli blagi rast kratkih ZIBORa tako da je onaj O/N porastao sa 0,2% na 0,34% dok je 1mj. sa 0,4% rastao na 0,5%. Kako je dospijeće bilo sve duže i rast kamatnih stopa je bio manji tako da jednogodišnji ZIBOR gotovo i nije zabilježio značajniju promjenu. Ministarstvo financija RH održalo je dvije aukcije HRK trezoraca uz ukupnu potražnju od 2,5 mlrd HRK te ukupno izdanje od 1,56 mlrd HRK. Dakle, MFIN RH odbilo je gotovo 1 mlrd ponuđenih HRK. Naravno, nije potrebno reći kako je ostvareni prinos bio ponovno najniži u povijesti te je iznosio 0,87%. Ovakvi rezultati posljedica su ekspanzivne monetarne politike HNB-a koji slijedi ECB, a čiji se učinci povoljno preslikavaju na domaću ekonomiju i to ponajviše rast izvoza roba i usluga (turizam). Sukladno svemu navedenome, i dalje očekujemo pad prinosa na TZ MFIN i ZIBORa.
Investicijska politika Addiko Cash fonda će se i nadalje bazirati na ulaganjima u trezorske zapise RH i depozite kod poslovnih banaka u skladu sa strogim kriterijima fokusiranim na kvalitetu poslovanja izdavatelja.
Addiko Conservative i tržišta obveznica
Kolovoz je donio blagu divergenciju domaćeg i stranog obvezničkog tržišta. Tako su globalna EUR tržišta zabilježila pad od -0,1% (+5,7% u godini), dok je domaće tržište zabilježilo rast od 0,8% (+6,0% u godini). Addiko Conservative je mjesec završio rastom od 0,4% (+3,8% u godini).
Iza rasta su opet monetarni stimulansi koji iz mjeseca u mjesec postižu povijesne rekorde na globalnoj razini, a počeli su se prelijevati i na domaće tržište i to na dva načina. Prvi se tiče rasta izvoza roba i usluga te u konačnici i BDP-a dok je onaj drugi jednostavna potraga investitora za prinosom. Usporedbe radi, prosječni prinos na 10 godišnje korporativne obveznice koje zadovoljavaju ECB-ove kriterije iznosi 0,85%. Taj prinos je pred samo tri mjeseca iznosio 1,5%. Također, na dospijeća do 2 godine prinos istih je manji ili jednak nuli. Dakle, sada ne samo države (npr. Njemačka 10. god. obveznica ima neg. prinos) nego i kompanije bivaju plaćene da se zaduže. Potpuno bizarno! Nasuprot tome, prinos na 10 godišnju RH obveznicu je na razinama nešto ispod 3,5%. Svakako, u situaciji rasta domaće ekonomije relativno atraktivno pa čak i ako nemamo Vladu i imamo špekulativni rejting.
Investicijska politika Addiko Conservative fonda ostaje usmjerena na kvalitetna strana izdanja, posebice korporativna te EUR denominirane obveznice Vlade RH te eventualno kvalitetna domaća korporativna izdanja.
Addiko Balanced
Slijedom opisanih kretanja te ostvarenih povrata dioničkih i obvezničkih tržišta (v. Addiko conservative i Addiko Growth) udjeli Addiko Balanced fonda nisu u kolovozu ostvarili promjenu vrijednosti (+1,8% u godini, u EUR).
Pritom je blagi pad ostvarila dionička komponenta, dok su skromni rast ostvarile obveznice.
Detaljniji pregled događanja i očekivanja za idući period na dioničkom i obvezničkom tržištu opisan je kod Addiko Growth i Addiko Conservative fondova.
Investicijska politika Addiko Balanced fonda i dalje je neutralna (oko 55% strukture imovine fonda čine dionice), reflektirajući tako nastavak globalnog gospodarskog rasta ali i opreznost. Što se tiče pod-alokacija, unutar dioničkog portfelja dominiraju dionice razvijenih tržišta, što je, u manjoj mjeri, slučaj i u obvezničkom portfelju.
Addiko Growth i tržišta dionica
Kolovoz je opravdao image ljetnog letargičnog mjeseca i na dioničkim tržištima. Tako je globalno dioničko tržište raslo za 0,7% (3,3% u godini), a domaće tržište za 2,8% (12,4% u godini), no uz bitno manje promete. Addiko Growth je ostvario blago odstupanje padom vrijednosti udjela za -0,2% (+0,6% u godini).
Izostanak važnijih vijesti kao i ključnih decision-makera tokom mjeseca tradicionalno namijenjenog odmoru je uzrok niske aktivnosti tokom kolovoza. Usprkos tome, glavnina diskusija se opet vrtila oko mogućih poteza vodećih centralnih banaka svijeta. Potezi istih u smislu monetarne ekspanzije tj. potpore gospodarstvu, su poprimili dosad neviđene razmjere te su sve glasnija upozorenja oko mogućih neželjenih posljedica, u prvom redu visoke inflacije. No, za sad bar, sve funkcionira po planu. Za ozbiljniji i održiviji rast pak dioničkih tržišta, ključni će biti rezultati poslovanja pojedinih poduzeća. Drugim riječima, bez rasta dobiti teško da ćemo vidjeti ozbiljniji i održiviji rast cijena dionica. Na tom pak frontu, za sad još uvijek nema osjetnijih pomaka.
Domaće se tržište i ovaj mjesec dokazalo kao lider po prinosima. Pomalo kontraintuitivno s obzirom na političku nestabilnost, no činjenica je da gospodarski pokazatelji nisu već godinama bili ovako dobri. To je nedavno potvrđeno i rastom domaćeg BDP-a na polugodištu od solidnih 2,8% yoy, a posebno hrabri i činjenica da se javni dug polagano smanjuje. Tome svakako pomaže i prelijevanje monetarne podrške iz Euro-zone, kako direktno na gospodarstvo, tako i na tržište kapitala. No, kao i uvijek kod nas, održivost ovog trenda je ono što je najupitnije.
Što se naših poteza tiče, povišena rezerva gotovog novca ostaje i dalje. Na taj način kroz ove volatilnosti prolazimo s ekstra osiguračem te ′municijom′ za povoljnije kupnje kada se prašina slegne. Što se tiče naše strategije investiranja, fokus na kvaliteti ostaje i nadalje.
Izvor: Addiko Invest
| Podijeli sadržaj: | ||||
- 13.09.2026 TJEDNI PREGLED: Svjetske burze pale, središnje banke podižu ...
- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Oman...
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova b...
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 14.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjets...
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 31.08.2026 Erste Global Technology: Obavijest o pripajanju klasa udjela fonda
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 24.04.2026 OTP Absolute - Top of the Funds najbolji investicijski fond inovativnih strategija u 2025. godini
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 01.09.2026 Tjedni komentar tržišta na dan 31.08.2026. - OTP Invest
- 24.08.2026 Neto imovina obveznih mirovinskih fondova u srpnju porasla za 68 milijuna eura
- 15.09.2026 MIROVINCI TJEDNO: Obvezni i dobrovoljni mirovinci u crvenom
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova bilježi tjedni rast
- 12.09.2026 Američka nadležna tijela uhitila Vuka Vukovića
- 08.09.2026 MIROVINCI TJEDNO: Većina OMF-a i DMF-a pala drugi tjedan zaredom
- 07.09.2026 TJEDNI PREGLED: Manji dio dioničkih i novčanih fondova bilježili su tjedni rast
- 17.09.2026 AZIJSKA TRŽIŠTA: Azijski indeksi blago porasli drugi dan zaredom
- 17.09.2026 WALL STREET: Indeksi pali, FED povećao kamatne stope
- 16.09.2026 ZSE DANAS: Crobexi pali uz gotovo nepromijenjen promet, u fokusu Valamar i Arena
- 16.09.2026 Nagovještaji o saudijskim isporukama preko Omana spustili cijene nafte na 107 dolara
- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Omana
- 16.09.2026 Renault i Geely ulažu 319 milijuna eura u Brazil
- 16.09.2026 Žito grupa pustila u rad novu solarnu elektranu, vrijednu 3,85 milijuna eura
- 15.09.2026 Zvijezda obilježila 110 godina poslovanja
- 15.09.2026 Koka predstavila novu valionicu vrijednu 20 milijuna eura
- 15.09.2026 Geopolitičke napetosti zasad ne koče potražnju za zrakoplovima
- 16.09.2026 Blaži rast cijena rada u EU u drugom kvartalu, Hrvatska pri vrhu
- 16.09.2026 Sastanak MMF-a s guvernerom HNB-a i ministrom financija
- 16.09.2026 Udio dolara i eura u plaćanjima u ruskoj trgovini sveden na 15 posto
- 16.09.2026 Industrijska proizvodnja u eurozoni blago pala i u srpnju
- 16.09.2026 Fiskalni kapacitet turistički razvijenih općina veći je 2,6 puta od nerazvijenih

