- 25.09.2026 Pivac Holding poslao zahtjev za prijenos dionica manjinskih ...
- 23.09.2026 Tužitelj iz SAD-a otvorio adresu za oštećene ulagatelje u fo...
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blok...
- 23.09.2026 Procjene o azijskoj potražnji podigle cijene nafte prema 102...
- 24.09.2026 ZSE DANAS: Crobexi pali uz pad prometa
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 21.09.2026 TJEDNI PREGLED: Trećina fondova s pozitivnim predznakom
- 28.09.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 28.09.2026 Zastoj u američko-iranskim pregovorima podigao cijene nafte prema 107 dolara
- 28.09.2026 A.P. Moller Capital preuzima većinski udio u lučkom operateru Europortsu
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 28.09.2026 ZSE INTRADAY: Crobex blago porastao, promet povećan
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 28.09.2026 Studenac traži da sud odbaci prijedlog za njegovim stečajem, A&G ga požuruje
- 24.09.2026 HPB i Visa potpisali novi ugovor o dugoročnom partnerstvu
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blokada računa
- 24.09.2026 Blokiran račun Studenca
- 28.09.2026 Šušnjar najavio prijedlog za odgodu i povlačenje odluka o sidrenim cijenama
- 28.09.2026 Dizel od utorka jeftiniji za pet, a plavi dizel za osam centi
- 28.09.2026 Bez poljoprivrednika i ribara nema prehrambene ni nacionalne sigurnosti
- 28.09.2026 Kupovna moć u Italiji u četiri godine umanjena za 46 milijardi eura
- 25.09.2026 Skok troškova osiguranja za plovidbu Crvenim morem nova prepreka saudijskom izvozu
INTERCAPITAL ASSET MANAGEMENT D.O.O.Objavljeno: 15.05.2020

Mogu li naftne kompanije preživjeti negativne cijene nafte?
| Podijeli sadržaj: | ||||
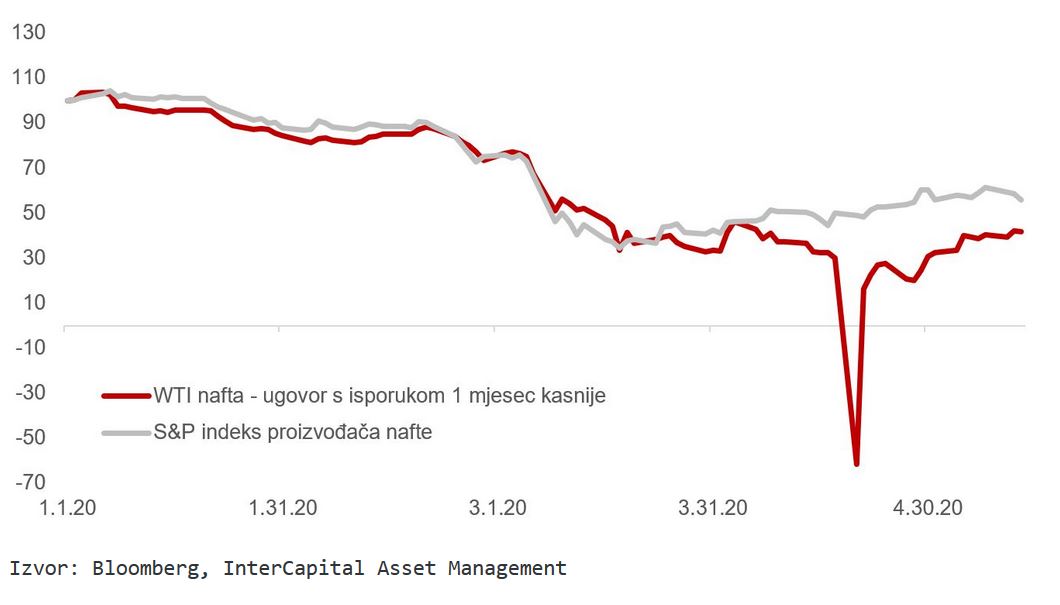
U ožujku ove godine nakon sukoba Rusije i Saudijske Arabije oko ograničavanja proizvodnje nafte uslijed pada potražnje, već oslabljena cijena nafte naglo je potonula. Širenje virusa COVID-19 počelo je zatvarati sve veći dio razvijenog svijeta što je dodatno oslabilo potražnju na povijesno neviđene razine te nakratko dovelo cijenu američke WTI nafte do negativnih razina. Od početka godine je cijena nafte pala za gotovo 60%, dok je S&P indeks proizvođača nafte u istom razdoblju izgubio oko 40%, unatoč tome što se pad cijena nafte poklopio s općom korekcijom dioničkih tržišta uzrokovanom epidemijom virusa. Postavlja se pitanje zašto dolazi do te razlike iako je kretanje indeksa očigledno korelirano s kretanjem cijene nafte.
Grafikon 1. Usporedba kretanja cijene nafte i indeksa proizvođača nafte (indeksirano na 100)
Cijena nafte razlikuje se ovisno o datumu isporuke
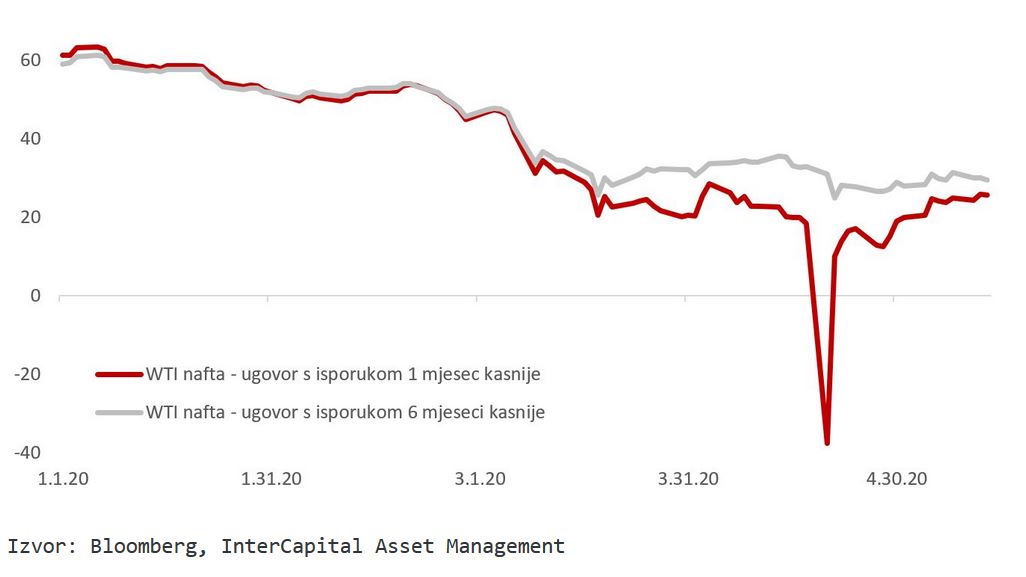
Postoji nekoliko elemenata odgovora na to pitanje, a prije svega treba krenuti od razlike između trenutne i buduće isporuke, odnosno naftnih ugovora s isporukom sljedeći mjesec i primjerice s isporukom za šest mjeseci. Cijena nafte koja se najviše prati i najčešće spominje u medijima je spot cijena, odnosno cijena ugovora s najbližom isporukom. S druge strane, razuman proizvođač nafte želi imati određenu sigurnost planiranja stoga nerijetko zaključava prodajnu cijenu na način da proda futures ugovor koji mu omogućuje da buduću proizvodnju proda po unaprijed dogovorenoj cijeni. U našem primjeru poslužili smo se ugovorom čija je isporuka šest mjeseci od ugovaranja, a on za razliku od spot ugovora nikada nije dosegnuo negativne razine. To znači da naftna kompanija koja primjerice ima politiku zaključavanja prodajne cijene za planiranu proizvodnju šest mjeseci unaprijed, nije ni u jednom trenutku prodavala naftu uz negativne cijene.
Grafikon 2. Usporedba cijene naftnih ugovora s različitim datumom isporuke (USD / barel)
Proizvoditi ili ne, pitanje je sad
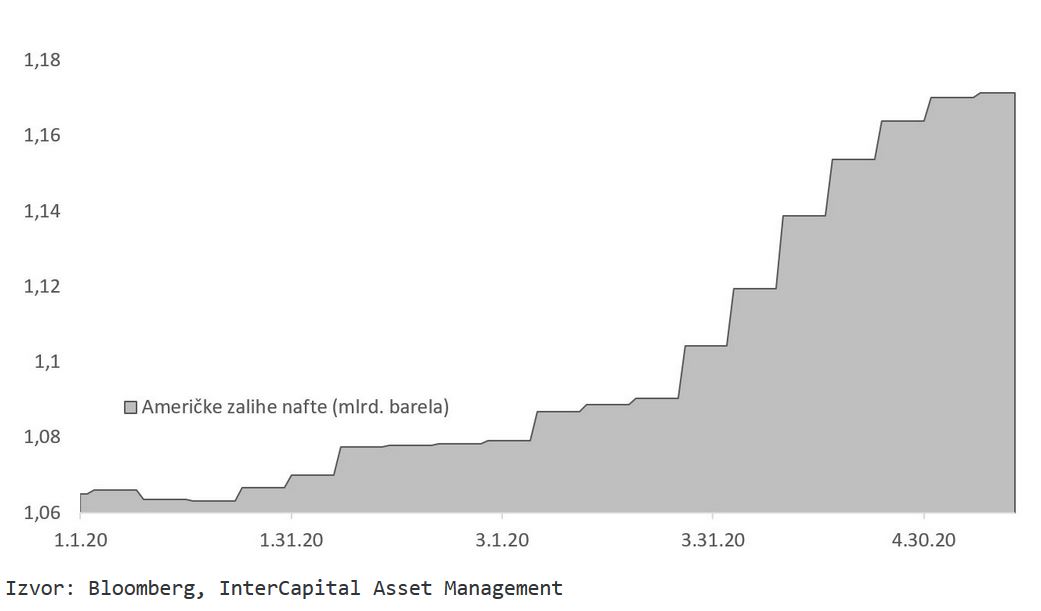
Međutim, netko je očito prodavao ako je cijena dosegnula tu razinu. Velikim dijelom to su špekulanti koji žele iskoristiti razliku u cijeni različitih ugovora, no u praksi to nije tako jednostavno. Naime, isporuku nafte temeljem spot ugovora kupac mora negdje skladištiti šest mjeseci da bi je kasnije prodao po višoj cijeni. Naravno, to znači da je potrebno osigurati skladišne kapacitete i to po nižem trošku od razlike u cijeni među ugovorima. Ulagači koji to nisu uspjeli osigurati morali su u tom trenutku prodati taj ugovor po bilo kojoj cijeni, pa čak i negativnoj, strani koja je uspjela to osigurati. Koliko to može biti teško pokazuje rast američkih zaliha nafte, a sličan trend vidljiv je diljem svijeta, pa se čak i naftni tankeri koriste kao skladišta plutajući uz obale luka.
Grafikon 3. Kretanje američkih zaliha nafte (mlrd. barela)
Kada svjedočimo ovakvom okruženju, prirodno se zapitati zašto se tržište ne izbalansira prije nego dođe do tako snažnih promjena cijene, odnosno zašto naftne kompanije i dalje proizvode na razinama od 20-30 dolara za barel. Odgovor leži u slaboj fleksibilnosti proizvodnje i samom trošku proizvodnje. Naime, naftnu bušotinu je teško i skupo uključivati i isključivati stoga kompanijama ima više smisla nastaviti proizvodnju kod aktivnih projekata. Osim toga, direktni troškovi proizvodnje kod tradicionalnih ležišta nerijetko ne prelaze razinu od oko 10-15 dolara po barelu. Naravno, postoje i drugi opći i administrativni troškovi u naftnoj kompaniji osim troška same proizvodnje, no zapravo najveći problem nastaje kod investicija jer mnoge ne mogu biti profitabilne ukoliko bi cijene nafte dugoročno bile na ovako niskim razinama. Međutim, nove investicije se mogu privremeno zaustaviti, a proizvedena nafta skladištiti, što zapravo usporava prilagodbu tržišta na nove uvjete potražnje i rezultira povećanom volatilnošću cijena.
Nafta i plin nisu isto
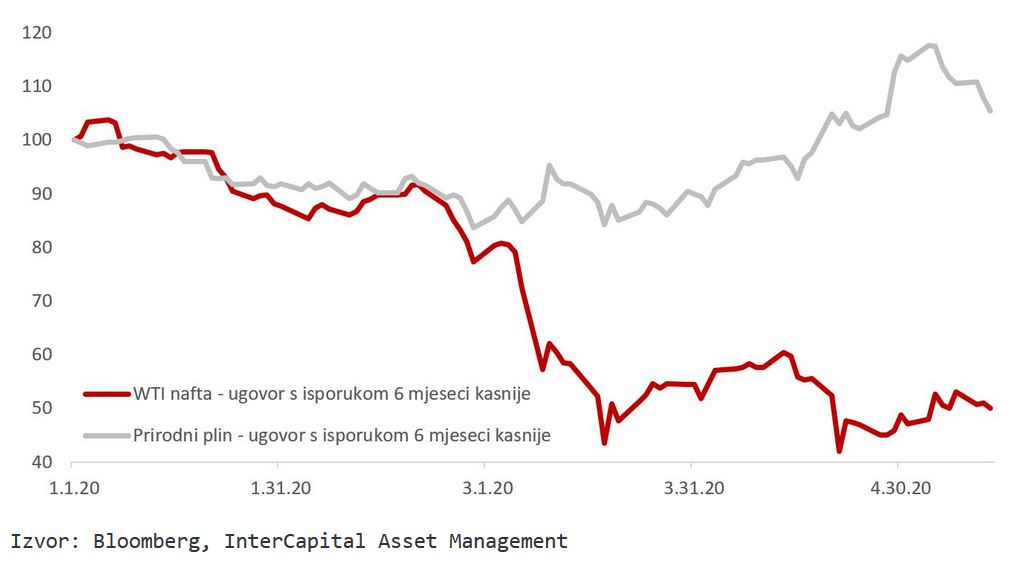
Još jedan bitan element odgovora na početno pitanje zašto dionice naftnih kompanija mogu imati bolju izvedbu od same cijene nafte jest plin. Naime, naftne kompanije se najčešće uz proizvodnju nafte bave i proizvodnjom prirodnog plina, a tržište prirodnog plina u dugom roku ima određenu korelaciju s naftom, no kratkoročno cjenovna dinamika može biti vrlo različita, što je i vidljivo na prikazu kretanja cijena ove godine. Plin prije svega možemo smatrati više lokalnim proizvodom od nafte jer se najčešće transportira plinovodom (ako isključimo znatno skuplji oblik ukapljenog plina), stoga na relativno zatvorenim tržištima s ograničenim interkonekcijskim kapacitetima nema globalne konkurencije. Osim toga, za prirodnim plinom trenutno postoji snažnija sekularna potražnja jer ga se smatra čišćim izvorom energije od nafte ili primjerice ugljena. Taj trend je najviše vidljiv kod proizvodnje električne energije gdje se iz tradicionalnog ugljena ili lignita sve više prelazi na obnovljive izvore i plin. Kombinacija tih dvaju izvora je bitna jer plin može osigurati veću stabilnost proizvodnje od primjerice vjetra. S druge strane trend elektrifikacije ima negativan utjecaj na dugoročnu potražnju za naftom i ograničava joj cijenu.
Grafikon 4. Usporedba kretanja cijene nafte i prirodnog plina (indeksirano na 100)
Konačno, da se vratimo i na naslovno pitanje; mogu li naftne kompanije preživjeti negativne cijene nafte? Kratkoročno mogu jer primjenjivanjem politike zaključavanja cijena nikada ni ne prodaju naftu po tim cijenama. Međutim, niske cijene dugoročno imaju značajan utjecaj na kapitalna ulaganja bez kojih nema nove proizvodnje. Naime, trajno niska cijena nafte u velikom broju slučajeva ne može osigurati dovoljno novčanog toka od projekta da se inicijalna investicija vrati u razumnom roku, odnosno roku koji zahtijevaju dioničari.
Sve ove elemente, ali i mnoge druge uzimamo u obzir kod analize naftnih kompanija u koje ulažemo u dioničkim fondovima InterCapital SEE Equity i InterCapital Global Equity. Osim toga, unutar određenog sektora uspoređujemo koliko koja kompanija pridaje važnosti održivosti poslovanja, odnosno ekološkim, društvenim i upravljačkim pitanjima (eng. ESG) te koliko je transparentna oko rezultata. Za potrebe takve analize razvili smo vlastiti model ocjenjivanja temeljem niza kvalitativnih i kvantitativnih pokazatelja, čime smo oplemenili tradicionalnu fundamentalnu analizu, odnosno procjenu vrijednosti. Pritom dajemo prednost onim izdavateljima koje u tom pogledu ocijenimo uspješnijima, budući da vjerujemo da se i u negativno percipiranim sektorima po pitanju održivosti mogu istaknuti određeni šampioni koje ne treba isključiti iz skupa potencijalnih ulaganja.
Krešo Vugrinčić, CFA
InterCapital Asset Management d.o.o.
| Podijeli sadržaj: | ||||



- 25.09.2026 Pivac Holding poslao zahtjev za prijenos dionica manjinskih ...
- 23.09.2026 Tužitelj iz SAD-a otvorio adresu za oštećene ulagatelje u fo...
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blok...
- 23.09.2026 Procjene o azijskoj potražnji podigle cijene nafte prema 102...
- 24.09.2026 ZSE DANAS: Crobexi pali uz pad prometa
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 21.09.2026 TJEDNI PREGLED: Trećina fondova s pozitivnim predznakom
- 28.09.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 28.09.2026 Zastoj u američko-iranskim pregovorima podigao cijene nafte prema 107 dolara
- 28.09.2026 A.P. Moller Capital preuzima većinski udio u lučkom operateru Europortsu
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 28.09.2026 ZSE INTRADAY: Crobex blago porastao, promet povećan
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 28.09.2026 Studenac traži da sud odbaci prijedlog za njegovim stečajem, A&G ga požuruje
- 24.09.2026 HPB i Visa potpisali novi ugovor o dugoročnom partnerstvu
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blokada računa
- 24.09.2026 Blokiran račun Studenca
- 28.09.2026 Šušnjar najavio prijedlog za odgodu i povlačenje odluka o sidrenim cijenama
- 28.09.2026 Dizel od utorka jeftiniji za pet, a plavi dizel za osam centi
- 28.09.2026 Bez poljoprivrednika i ribara nema prehrambene ni nacionalne sigurnosti
- 28.09.2026 Kupovna moć u Italiji u četiri godine umanjena za 46 milijardi eura
- 25.09.2026 Skok troškova osiguranja za plovidbu Crvenim morem nova prepreka saudijskom izvozu
- Izdavanje / kupnja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Zamjena udjela među fondovimaSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Otkup / prodaja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Pitajte nasObratite nam se ako trebate dodatne odgovore i objašnjenja. Investicijske savjete ne dajemo.
(na kraju Q2 - 2026)
- Dionički
- Mješoviti
- Obveznički
- Kratkoročni obv.
| Fond | Prinos | Riz. | Portfelj | Prinosi | Kupi | ||
| Erste SEE Equity - klasa A | A | +20,96% | |||||
| Erste SEE Equity - klasa B | +20,38% | 3 | |||||
| ZB CEE Equity | +19,30% | 4 | |||||
| A1 | A | +19,05% | 3 |
| Fondovi | Trajanje akcije | Info |
| Erste AM fondovi - ulazna i izlazna naknada 0,00% | AKCIJA do opoziva | |
Za izdavanje udjela u navedenim fondovima ulazna naknada iznosi 0,00 posto, od 01.01.2022. do opoziva.
Za udjele kupljene u navedenim fondovima za vrijeme trajanje akcije, prilikom prodaje / otkupa udjela izlazna naknada neće biti naplaćena, izlazna naknada iznosi 0,00 posto. Za sva ulaganja putem trajnog naloga započeta u vrijeme akcije ukida se ulazna naknada tijekom cijelog razdoblja ugovorenog trajnim nalogom. Erste Balanced Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste SEE Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Technology Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| Erste AM fondovi - trajni nalog | AKCIJA do opoziva | |
Temeljem odluke društva o ukidanju ulazne naknade za sva ulaganja putem trajnog naloga, koja se odnosi na sve ex-Icam fondove, sva ulaganja putem trajnog naloga, započeta u razdoblju trajanja akcije oslobođena su ulazne naknade tijekom cijelog razdoblja ugovorenog trajnim nalogom. Akcija traje do opoziva.
Svi ex-Icam fondovi Usporedba fondova |
||
| OTP indeksni i OTP Meridian 20 - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.04.2022. do 31.12.2026., zaključno do 14:00.
OTP indeksni Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela OTP Meridian 20 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| OTP Absolute - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.02.2022. do 31.12.2026., zaključno do 14:00.
OTP Absolute Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| A1 - ulazna naknada | AKCIJA do 31.12. | |
Društvo je donijelo odluku o nenaplaćivanju ulazne naknade do kraja 2026. godine.
A1 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| ZB Bond Select - ulazna naknada | AKCIJA do opoziva | |
Za izdavanje udjela u navedenom pod-fondu ulazna naknada iznosi 0,00 posto, od 31.01.2026. do opoziva. ZB Bond Select Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| Indeks | Vrijeme | Vrijednost | Bod +/- | % | Graf |
| CROBEX* | 28.09. 16:00 | 4389,92 | 14,63 |
0,33 |
|
| CROBEX10* | 28.09. 16:00 | 2848,79 | 5,48 |
0,19 |
|
| CROBEX10tr* | 28.09. 16:00 | 3367,99 | 6,48 |
0,19 |
|
| ADRIAprime* | 28.09. 16:00 | 3665,48 | -8,04 |
-0,22 |
|
| CROBISTR* | 28.09. 16:31 | 187,4422 | 0,01 |
0,01 |
|
| CROBIS* | 28.09. 16:31 | 98,024 | 0,00 |
0,00 |
| Dionica | Zadnja | Promjena | Promet |
| DLKV | 16,20 € |
2,86% |
462.240,20 € |
| KOEI | 1.040,00 € |
0,39% |
401.998,00 € |
| 7BET | 26,75 € |
-1,83% |
352.172,30 € |
| ADRS2 | 103,00 € |
0,49% |
280.902,50 € |
| KODT | 4.400,00 € |
0,00% |
167.420,00 € |
| KODT2 | 4.200,00 € |
0,48% |
144.250,00 € |
| ADRS | 174,00 € |
5,45% |
101.848,00 € |
| PODR | 153,00 € |
0,00% |
80.937,00 € |
| ADPL | 23,80 € |
-1,24% |
69.324,20 € |
| SPAN | 48,00 € |
0,00% |
45.752,50 € |
| Redovni dionički promet: | 2.434.011,73 € |
| Redovni obveznički promet: | 4.880,40 € |
| Sveukupni promet: | 2.833.336,73 € |