
- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Oman...
- 13.09.2026 TJEDNI PREGLED: Svjetske burze pale, središnje banke podižu ...
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova b...
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 14.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjets...
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 31.08.2026 Erste Global Technology: Obavijest o pripajanju klasa udjela fonda
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 24.04.2026 OTP Absolute - Top of the Funds najbolji investicijski fond inovativnih strategija u 2025. godini
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 01.09.2026 Tjedni komentar tržišta na dan 31.08.2026. - OTP Invest
- 24.08.2026 Neto imovina obveznih mirovinskih fondova u srpnju porasla za 68 milijuna eura
- 15.09.2026 MIROVINCI TJEDNO: Obvezni i dobrovoljni mirovinci u crvenom
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova bilježi tjedni rast
- 12.09.2026 Američka nadležna tijela uhitila Vuka Vukovića
- 08.09.2026 MIROVINCI TJEDNO: Većina OMF-a i DMF-a pala drugi tjedan zaredom
- 07.09.2026 TJEDNI PREGLED: Manji dio dioničkih i novčanih fondova bilježili su tjedni rast
- 17.09.2026 ZSE DANAS: Crobexi pali uz lagani rast prometa
- 17.09.2026 Cijene nafte pale prema 103 dolara, u fokusu saudijske pošiljke
- 17.09.2026 ZSE INTRADAY: Uz skroman promet, Crobexi blago pali
- 17.09.2026 EU tržišta OTVARANJE: Europske burze porasle, cijene nafte pale
- 17.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjetske burze
- 17.09.2026 Huawei ograničava prodaju AI opreme u inozemstvu
- 17.09.2026 Norveški Equinor najavljuje više LNG-a od početka idućeg desetljeća
- 17.09.2026 Ryanair baltičkim državama signalizira 1,6 milijardi dolara ulaganja, uz uvjet
- 17.09.2026 Crikvenički Jadran će dokapitalizirati konzorcij tvrtki
- 16.09.2026 Renault i Geely ulažu 319 milijuna eura u Brazil
- 17.09.2026 U prvom polugodištu prihodi državnog proračuna 17,3, a rashodi 19 mlrd. eura
- 17.09.2026 Na tisuću stanovnika u Hrvatskoj je registriran 531 automobil
- 17.09.2026 Suša ugrozila indijsku proizvodnju riže
- 17.09.2026 Novi zakon o georesursima olakšava ulaganja i ubrzava administraciju
- 17.09.2026 Izravne rezervacije hotela i dalje najčešće, ali rastu i online
INTERCAPITAL ASSET MANAGEMENT D.O.O. Objavljeno: 27.02.2020
Dugoročno razmišljanje - usporedba ulaganja u dionice i dugoročne obveznice
| Podijeli sadržaj: | ||||
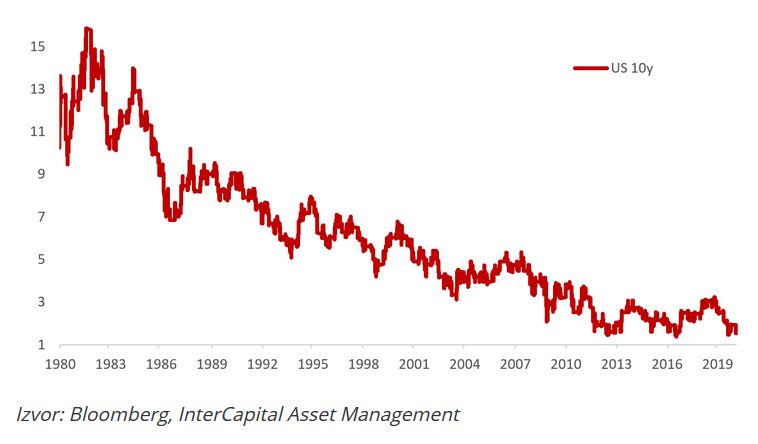
Graf 1. Kretanje prinosa na 10-godišnje američke obveznice
Silazni trend kamata
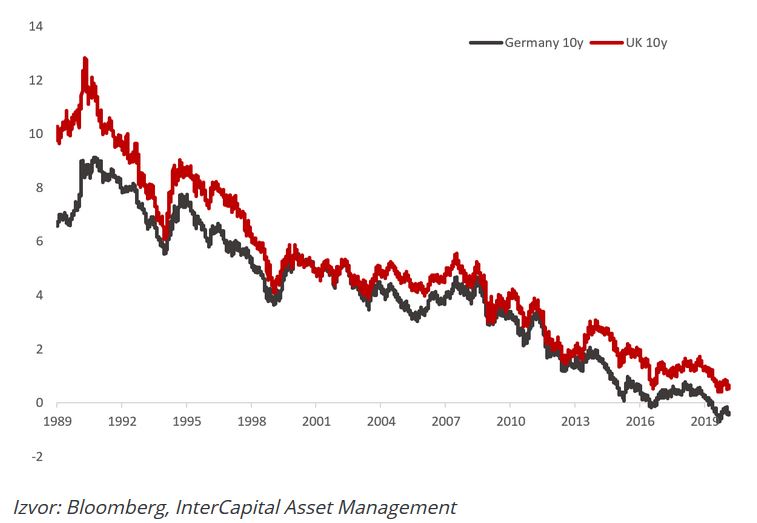
2019. godine prinosi na obveznice dosegli su nove najniže razine, te je u jednom trenutku količina svjetskog duga s negativnim prinosom do dospijeća narasla na 17.000 milijardi USD. Svejedno, daljnji pad kamatnih stopa nije nemoguć; naprotiv!
Graf 2. Kretanje prinosa na 10-godišnje obveznice Njemačke i UK-a
Koji je razlog tako snažnog trenda pada kamatnih stopa?
Prvo, padajući prinosi na obveznice posljedica su makroekonomskog okruženja. Nakon agresivnog dizanja referentnih kamatnih stopa od strane američke centralne banke početkom 80-ih godina, konstantno niža očekivanja inflacije dovela su do nižih kamata. S manjim inflatornim očekivanjima investitori zahtijevaju manju kamatu kako bi održali vrijednost svoje investicije. Istovremeno, niža inflacija najčešće znači i usporen ekonomski rast. U takvom okruženju, kako bi se smanjila atraktivnost depozita i povećala atraktivnost drugih vrsta investicija, centralne banke snižavaju kamate kako bi potaknule rast gospodarstva i u konačnici inflaciju.
Nakon što su kamatne stope srozane na nulu, drugi pokušaj poticanja inflacije dolazi kroz otkup obveznica od strane centralnih banaka, odnosno kvantitativno opuštanje (QE - quantitative easing). Razdoblje koje nam prethodi je prvi put u povijesti da centralne banke glavnih predstavnika razvijenog svijeta, SAD-a, Europe i Japana, istovremeno vrše otkup obveznica, te na taj način srednjoročno doprinose smanjenju kamatnih stopa.
Treći velik razlog snažnog trenda pada kamatnih stopa leži u demografiji. Poslijeratne ekonomije razvijenog svijeta sredinom prošlog stoljeća imale su snažnu potporu „baby boom" generacije u obliku velikog broja mlade radne snage i povoljnog omjera zaposlenih i umirovljenika. Krajem stoljeća, starenjem tih generacija i početkom promjene demografskih trendova, osim što se smanjivao prirast mlade radne snage kao generatora gospodarskog rasta, došlo je i do prelijevanja ušteđevine iz riskantnijih u konzervativnija ulaganja. To znači dodatnu kupovinu obveznica, što rezultira daljnjim smanjivanjem njihovih prinosa.
Imajući na umu ovako snažan trend pada kamatnih stopa i rasta cijena obveznica, odlučili smo usporediti strategiju ulaganja u dionice i dugoročne obveznice. Kako bismo dobili usporedive brojeve, koristili smo američki dionički indeks S&P 500 i 15-godišnje državne obveznice SAD-a. U dioničkoj strategiji se sve dobivene dividende reinvestiraju, dok se u obvezničkoj strategiji na kraju svake godine kamata i glavnica reinvestiraju u novu 15-godišnju obveznicu kako bi se vrijeme do dospijeća držalo između 14 i 15 godina.
Graf 3. Kretanje vrijednosti teoretskog portfelja uloženog u S&P 500 i 15-godišnje američke obveznice
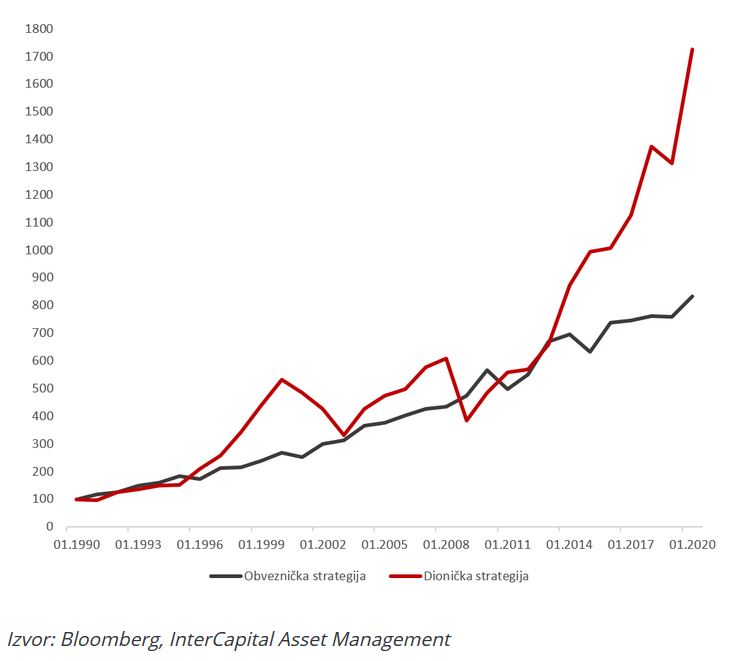
Posljednjih 30 godina prosječni godišnji prinos obvezničkog portfelja iznosi 7,32%, dok je onaj dioničkog portfelja 9,96% (u stvarnosti bi razlika bila nešto manja jer u izračun nije uzet u obzir porez na dividendu). Ta, na prvi pogled ne prevelika razlika, dugoročno čini ogromnu razliku. Vrijednost portfelja investiranog u dionički indeks narasla bi 17x, dok bi portfelj investiran u obvezničku strategiju narastao 8x. Ipak, uzmemo li u obzir i volatilnost portfelja, slika se značajno poboljšava u korist obvezničke strategije, te je ona bolja ukoliko uspješnost mjerimo kroz neku od odgovarajućih metoda kao što su sharpe ratio ili sortiono ratio. Također, godina s najvećim minusom dioničke strategije iznosi -37% naspram -12% kod obvezničke.
Iz svega navedenog možemo zaključiti kako dionice dugoročno jesu donijele prinose superiorne u odnosu na obveznice, međutim za investitora osjetljivog na volatilnost, kao i za onog koji još treba odrediti trenutak ulaska u tržište, obveznice itekako imaju smisla.
Pogled unaprijed
Gledajući iz današnje perspektive, situacija je ipak bitno drugačija. Prinosi na obveznice su reducirani na male pozitivne ili čak negativne brojeve, a kuponi na obveznice su svakim novim izdanjem sve manji. Istovremeno, kompanije i dalje pozitivno posluju, isplaćuju dividende i koriste niske kamatne stope kako bi jeftinije refinancirale vlastiti dug. Zbog toga je teško očekivati da će dugoročno u budućnosti obvezničke strategije ostvariti prinose usporedive s dionicama kao do sada, osim u slučaju da kamate odu u duboku negativu, npr. na -5%. Ima li to smisla u kontekstu strukturnih demografskih promjena, na svakom je od nas da procijeni.
Goran Dubček,
InterCapital Asset Management d.o.o.
| Podijeli sadržaj: | ||||



- 16.09.2026 Saudijci nakon napada na naftovod nude više nafte preko Oman...
- 13.09.2026 TJEDNI PREGLED: Svjetske burze pale, središnje banke podižu ...
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova b...
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 14.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjets...
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 31.08.2026 Erste Global Technology: Obavijest o pripajanju klasa udjela fonda
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 24.04.2026 OTP Absolute - Top of the Funds najbolji investicijski fond inovativnih strategija u 2025. godini
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 01.09.2026 Tjedni komentar tržišta na dan 31.08.2026. - OTP Invest
- 24.08.2026 Neto imovina obveznih mirovinskih fondova u srpnju porasla za 68 milijuna eura
- 15.09.2026 MIROVINCI TJEDNO: Obvezni i dobrovoljni mirovinci u crvenom
- 14.09.2026 TJEDNI PREGLED: Drugi tjedan zaredom tek mali broj fondova bilježi tjedni rast
- 12.09.2026 Američka nadležna tijela uhitila Vuka Vukovića
- 08.09.2026 MIROVINCI TJEDNO: Većina OMF-a i DMF-a pala drugi tjedan zaredom
- 07.09.2026 TJEDNI PREGLED: Manji dio dioničkih i novčanih fondova bilježili su tjedni rast
- 17.09.2026 ZSE DANAS: Crobexi pali uz lagani rast prometa
- 17.09.2026 Cijene nafte pale prema 103 dolara, u fokusu saudijske pošiljke
- 17.09.2026 ZSE INTRADAY: Uz skroman promet, Crobexi blago pali
- 17.09.2026 EU tržišta OTVARANJE: Europske burze porasle, cijene nafte pale
- 17.09.2026 ZSE OTVARANJE: Očekuje se oprezno trgovanje, u fokusu svjetske burze
- 17.09.2026 Huawei ograničava prodaju AI opreme u inozemstvu
- 17.09.2026 Norveški Equinor najavljuje više LNG-a od početka idućeg desetljeća
- 17.09.2026 Ryanair baltičkim državama signalizira 1,6 milijardi dolara ulaganja, uz uvjet
- 17.09.2026 Crikvenički Jadran će dokapitalizirati konzorcij tvrtki
- 16.09.2026 Renault i Geely ulažu 319 milijuna eura u Brazil
- 17.09.2026 U prvom polugodištu prihodi državnog proračuna 17,3, a rashodi 19 mlrd. eura
- 17.09.2026 Na tisuću stanovnika u Hrvatskoj je registriran 531 automobil
- 17.09.2026 Suša ugrozila indijsku proizvodnju riže
- 17.09.2026 Novi zakon o georesursima olakšava ulaganja i ubrzava administraciju
- 17.09.2026 Izravne rezervacije hotela i dalje najčešće, ali rastu i online

