- 25.09.2026 Pivac Holding poslao zahtjev za prijenos dionica manjinskih ...
- 23.09.2026 Procjene o azijskoj potražnji podigle cijene nafte prema 102...
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blok...
- 23.09.2026 Tužitelj iz SAD-a otvorio adresu za oštećene ulagatelje u fo...
- 24.09.2026 ZSE DANAS: Crobexi pali uz pad prometa
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 21.09.2026 TJEDNI PREGLED: Trećina fondova s pozitivnim predznakom
- 28.09.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 28.09.2026 Zastoj u američko-iranskim pregovorima podigao cijene nafte prema 107 dolara
- 28.09.2026 A.P. Moller Capital preuzima većinski udio u lučkom operateru Europortsu
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 28.09.2026 ZSE INTRADAY: Crobex blago porastao, promet povećan
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 28.09.2026 Studenac traži da sud odbaci prijedlog za njegovim stečajem, A&G ga požuruje
- 24.09.2026 HPB i Visa potpisali novi ugovor o dugoročnom partnerstvu
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blokada računa
- 24.09.2026 Blokiran račun Studenca
- 28.09.2026 Šušnjar najavio prijedlog za odgodu i povlačenje odluka o sidrenim cijenama
- 28.09.2026 Dizel od utorka jeftiniji za pet, a plavi dizel za osam centi
- 28.09.2026 Bez poljoprivrednika i ribara nema prehrambene ni nacionalne sigurnosti
- 28.09.2026 Kupovna moć u Italiji u četiri godine umanjena za 46 milijardi eura
- 25.09.2026 Skok troškova osiguranja za plovidbu Crvenim morem nova prepreka saudijskom izvozu
SLUČAJ ORBIS-ACCORObjavljeno: 01.02.2019
Jeftine dionice - potencijal za iznadprosječni prinos ili opasnost za manjinske dioničare?
| Podijeli sadržaj: | ||||
Niska cijena dovodi do ponude za preuzimanje Orbisa od strane većinskog vlasnika Accora
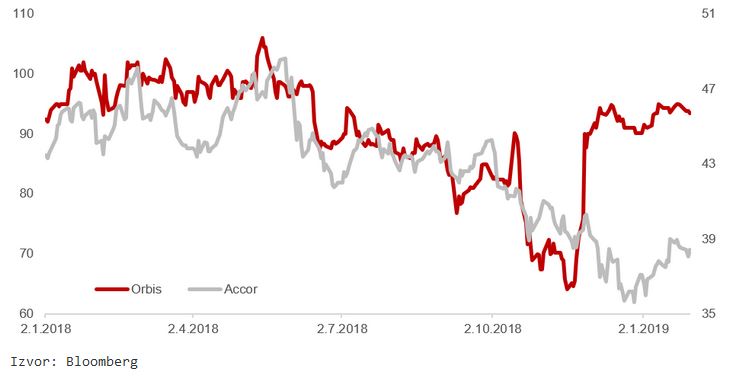
U priču se uključujemo krajem studenog 2018. godine kada Accor objavljuje dobrovoljnu ponudu za preuzimanje preostalih 47,3% dionica u Orbisu. To se događa nakon što je cijena dionice Orbisa u prethodnih 6 mjeseci izgubila oko 40% vrijednosti, dok je Accor ponudio premiju na tadašnju tržišnu cijenu od oko 24%, što je i dalje bilo oko 16% niže od vrijednosti postignute u svibnju 2018. godine. Neutralnom promatraču se nameće jednostavno pitanje - zašto Accor to radi i zašto bi drugi dioničari prihvatili tu ponudu?
Grafikon 1. Kretanje cijena dionica Orbisa i Accora
Accor želi stvoriti novu vrijednost transformacijom poslovanja Orbisa
Krenimo najprije iz perspektive kupca, budući da je ovdje objašnjenje vrlo jasno. Naime, oštra korekcija tržišne vrijednosti Orbisa dovela je do toga da se dionica trgovala znatno niže od fer vrijednosti. U tom trenutku Accor vidi priliku da relativno jeftino pokuša doći do najmanje 90% kompanije kako bi mogao pokrenuti proces istiskivanja preostalih dioničara i uklanjanja s burze. Motiv menadžmenta Accora za ovakvu akciju je dvojak. Ponajprije želi stvoriti dodanu vrijednost za svoje dioničare na način da povećava udio u Orbisu, a samim time i u novčanom toku koji ta kompanija generira, po značajno nižoj valuaciji od vlastite. Drugim riječima, Accor plaća manje po jedinici novčanog toka Orbisa nego što su taj isti novčani tok spremni platiti njegovi vlasnici. Pojednostavljeno, to je kao da kupimo kilogram jabuka od jednog susjeda po 20 kuna i prodamo te iste jabuke drugom susjedu po 25 kuna, pri čemu smo sebi stvorili 5 kuna vrijednosti samo zbog činjenice da je prvi susjed bio spreman prodati svoje jabuke ispod tržišne cijene.
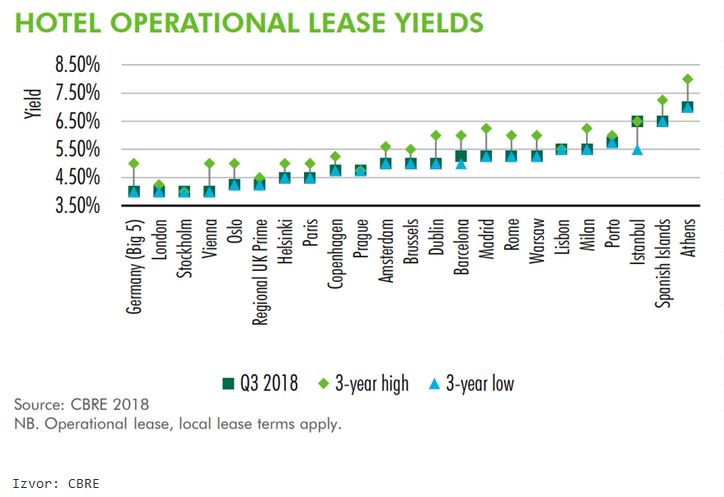
Grafikon 2. Implicirani tržišni prinos (cap rate) dobiven inverzijom EV/EBITDA multiplikatora
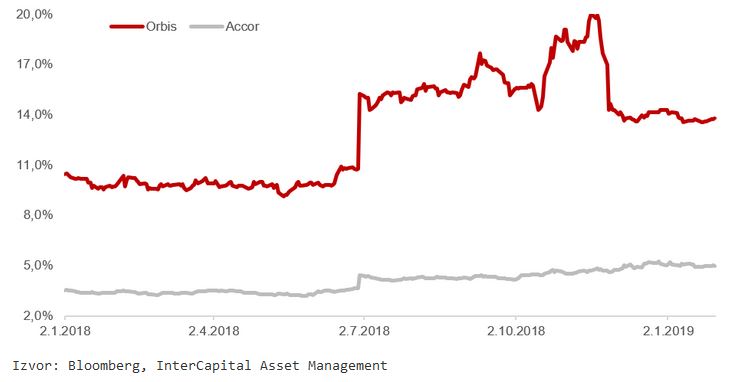
Drugi, znatno zanimljivi motiv za kupnju preostalih dionica Orbisa leži u potencijalu njegove imovine u slučaju promjene strategije poslovanja. Za drastičnu promjenu strategije pak je bitno da Accor ima potpunu kontrolu nad Orbisom. Konkretno, radi se o promjeni iz takozvanog asset-heavy u asset-light model. Asset-heavy model u pravilu pretpostavlja vlasništvo, dok se asset-light hotelijer bavi upravljanjem i/ili franšiziranjem hotela što iziskuje znatno manje kapitala te je fleksibilnije i skalabilnije, iako ima i svoje nedostatke o kojima ćemo nekom drugom prilikom. Ono što je zapravo najbitnije za ovaj slučaj jest sam proces tranzicije iz jednog modela u drugi. Budući da su tipični ulagatelji u nekretnine i u dionice potpuno drugačiji, imaju različite horizonte ulaganja, profile rizika, a samim time i zahtijevane prinose. Kupci kvalitetnih hotela u srednjoj-istočnoj (CEE) Europi koji se iznajmljuju na dulji rok kvalitetnim najmoprimcima zahtijevaju prinos od oko 4-6%. Iako nije potpuno usporedivo (obzirom da uključuje i rizik operative), dionice Orbisa su nakon oštrog pada vrijednosti nudile prinos od gotovo 20% (nesavršena aproksimacija korištenjem invertiranog EV/EBITDA pokazatelja). Uvidjevši ovu značajnu diskrepanciju u prinosima, Accor postojećim manjinskim dioničarima nudi otkup dionica po cijeni značajno višoj od tržišne, koja implicira prinos od oko 14%, nadajući se da će nakon preuzimanja potpune kontrole prodati hotele u vlasništvu Orbisa po znatno višoj cijeni, odnosno nižem prinosu. Prilikom takve prodaje Orbis bi s tim istim kupcima istovremeno potpisao ugovore o nastavku upravljanja nad hotelima i korištenja brenda kroz franšizu te na taj način izvršio tranziciju u asset-light model prilikom koje bi se stvorila značajna nova vrijednost i potencijal za visoku izvanrednu dividendu dioničarima, odnosno jedinom preostalom dioničaru - Accoru.
Grafikon 3. Prosječan prinos (cap rate) koji ostvaruje vlasnik davanjem hotela u najam u Europi
Manjinski dioničari su u nezahvalnoj poziciji
Nakon što smo razjasnili motivaciju kupca, vratimo se našem prvotnom pitanju - zašto bi manjinski dioničari prihvatili tu ponudu? Odgovor je po našem mišljenju jednostavan; ne bi trebali. Međutim, veliki institucionalni investitori nalaze se u prilično nezavidnoj situaciji. S jedne strane prihvaćanjem ponude potencijalno na stolu ostavljaju mnogo vrijednosti, ali opet s druge strane u kratkom roku dobivaju premiju od preko 20% na tržišnu cijenu, što izgleda vrlo primamljivo. Alternativa na prvi pogled zvuči atraktivnije, no možda to i nije baš tako. Ukoliko ponuda barem djelomično uspije, preostali manjinski dioničari ostali bi zarobljeni u dionici koja će zbog umanjene količine slobodnih dionica (free floata) postati znatno manje likvidna. Nadalje, smanjena likvidnost i free float najvjerojatnije bi doveli do uklanjanja dionice iz određenih referentnih indeksa, što bi stvorilo prodajne pritiske od strane pasivnih fondova i vjerojatno dovelo do novog kratkoročnog pada cijene. Moramo priznati nezahvalan izbor do kojeg je došlo zbog nedovoljne efikasnosti tržišta kapitala i kratkoročnog pristupa ulaganju bez sagledavanja svih aspekata dugoročnog poslovanja, odnosno života jedne kompanije, od strane manjinskih dioničara.
Vratimo li se u sadašnjost, možemo se osvrnuti i na epilog ove korporativne akcije. Accor je u siječnju podigao ponudu za još 9%, na 95 zlota po dionici te u konačnici kupio 33,15% Orbisa čime je došao do 85,84% vlasništva. Time nije ispunio prag od 90% kojim bi mogao pokrenuti proces istiskivanja manjinskih dioničara, no uspio je preuzeti potpunu kontrolu u kompaniji te si otvorio put za postepenu promjenu strategije. Preostali manjinski dioničari vjerojatno će također sudjelovati u toj transformaciji, no bit će prisiljeni prihvatiti znatno manju likvidnost dionice i potpunu premoć većinskog vlasnika prilikom donošenja poslovnih odluka i odluka o upotrebi dobiti, odnosno isplati dividende.
Treba tražiti dugoročne održive prinose, a ne kratkoročne skokove
Obzirom na kretanje domaćeg tržišta na čelu s turističkim dionicama u posljednje vrijeme, a za koje vjerujemo da su dugoročno i dalje dobra ulaganja i u stanju isporučivati održive prinose zbog čega i predstavljaju značajan dio portfelja fonda InterCapital SEE Equity, ovaj slučaj može poslužiti kao upozorenje svim ulagateljima da postoji i druga strana priče. Nerealno visoki prinosi u dugom roku ne postoje, stoga naš posao nije kratkoročno trgovanje s ciljem ostvarivanja brze zarade, već pronalazak kvalitetnih kompanija koje svojim dioničarima dugoročno mogu ostvarivati razumne i relativno stabilne prinose. Ukoliko se takav ekvilibrij ne postigne na burzi, nerijetko se pojavljuju strateški investitori koji su spremni vratiti taj balans, pri čemu manjinski dioničari mogu ostati bez svog dijela kolača.
Izvor: Krešo Vugričić, InterCapital Asset Management d.o.o.
| Podijeli sadržaj: | ||||



- 25.09.2026 Pivac Holding poslao zahtjev za prijenos dionica manjinskih ...
- 23.09.2026 Procjene o azijskoj potražnji podigle cijene nafte prema 102...
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blok...
- 23.09.2026 Tužitelj iz SAD-a otvorio adresu za oštećene ulagatelje u fo...
- 24.09.2026 ZSE DANAS: Crobexi pali uz pad prometa
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 10.09.2026 Ulaganje preko investicijskog računa bez poreza, za građane, od 1. siječnja 2027.
- 29.05.2026 Erste AM fondovi - kreiranje i zadavanje zahtjeva
- 24.04.2026 Capital Breeder - Top of the Funds najbolji dionički investicijski fond u 2025. godini
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 21.09.2026 Tjedni komentar tržišta 21.09.2026.
- 14.09.2026 Tjedni komentar tržišta na dan 14.09.2026. - OTP Invest
- 11.09.2026 Pregled tržišta - UniCredit Invest - kolovoz 2026.
- 07.09.2026 Tjedni komentar tržišta na dan 07.09.2026. - OTP Invest
- 28.09.2026 TJEDNI PREGLED: Prevladali fondovi s pozitivnim predznakom
- 26.09.2026 Erste SEE Equity: Obavijest o pripajanju klasa udjela fonda
- 26.09.2026 Erste Balanced: Obavijest o pripajanju klasa udjela fonda
- 22.09.2026 MIROVINCI TJEDNO: DMF i OMF fondovi i dalje u crvenom
- 21.09.2026 TJEDNI PREGLED: Trećina fondova s pozitivnim predznakom
- 28.09.2026 ZSE DANAS: Crobexi porasli uz rast prometa
- 28.09.2026 Zastoj u američko-iranskim pregovorima podigao cijene nafte prema 107 dolara
- 28.09.2026 A.P. Moller Capital preuzima većinski udio u lučkom operateru Europortsu
- 28.09.2026 Tjedni komentar tržišta 28.09.2026.
- 28.09.2026 ZSE INTRADAY: Crobex blago porastao, promet povećan
- 28.09.2026 Đ.Đ. Specijalna vozila ugovorila posao vrijedan 6,2 milijuna eura
- 28.09.2026 Studenac traži da sud odbaci prijedlog za njegovim stečajem, A&G ga požuruje
- 24.09.2026 HPB i Visa potpisali novi ugovor o dugoročnom partnerstvu
- 24.09.2026 Studenac čeka otvaranje predstečaja kako bi se riješila blokada računa
- 24.09.2026 Blokiran račun Studenca
- 28.09.2026 Šušnjar najavio prijedlog za odgodu i povlačenje odluka o sidrenim cijenama
- 28.09.2026 Dizel od utorka jeftiniji za pet, a plavi dizel za osam centi
- 28.09.2026 Bez poljoprivrednika i ribara nema prehrambene ni nacionalne sigurnosti
- 28.09.2026 Kupovna moć u Italiji u četiri godine umanjena za 46 milijardi eura
- 25.09.2026 Skok troškova osiguranja za plovidbu Crvenim morem nova prepreka saudijskom izvozu
- Izdavanje / kupnja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Zamjena udjela među fondovimaSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Otkup / prodaja udjela u fonduSve dokumente i upute primit ćete e-mailom.
Usluga je besplatna. - Pitajte nasObratite nam se ako trebate dodatne odgovore i objašnjenja. Investicijske savjete ne dajemo.
(na kraju Q2 - 2026)
- Dionički
- Mješoviti
- Obveznički
- Kratkoročni obv.
| Fond | Prinos | Riz. | Portfelj | Prinosi | Kupi | ||
| Erste SEE Equity - klasa A | A | +20,96% | |||||
| Erste SEE Equity - klasa B | +20,38% | 3 | |||||
| ZB CEE Equity | +19,30% | 4 | |||||
| A1 | A | +19,05% | 3 |
| Fondovi | Trajanje akcije | Info |
| Erste AM fondovi - ulazna i izlazna naknada 0,00% | AKCIJA do opoziva | |
Za izdavanje udjela u navedenim fondovima ulazna naknada iznosi 0,00 posto, od 01.01.2022. do opoziva.
Za udjele kupljene u navedenim fondovima za vrijeme trajanje akcije, prilikom prodaje / otkupa udjela izlazna naknada neće biti naplaćena, izlazna naknada iznosi 0,00 posto. Za sva ulaganja putem trajnog naloga započeta u vrijeme akcije ukida se ulazna naknada tijekom cijelog razdoblja ugovorenog trajnim nalogom. Erste Balanced Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste SEE Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Equity Podaci o fondu Ključne informacije - KIID Prospekt fonda Erste Global Technology Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| Erste AM fondovi - trajni nalog | AKCIJA do opoziva | |
Temeljem odluke društva o ukidanju ulazne naknade za sva ulaganja putem trajnog naloga, koja se odnosi na sve ex-Icam fondove, sva ulaganja putem trajnog naloga, započeta u razdoblju trajanja akcije oslobođena su ulazne naknade tijekom cijelog razdoblja ugovorenog trajnim nalogom. Akcija traje do opoziva.
Svi ex-Icam fondovi Usporedba fondova |
||
| OTP indeksni i OTP Meridian 20 - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.04.2022. do 31.12.2026., zaključno do 14:00.
OTP indeksni Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela OTP Meridian 20 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| OTP Absolute - ulazna naknada | AKCIJA do 31.12. | |
Ulazna naknada neće biti naplaćena ulagačima koji pravovremeno dostave potpunu dokumentaciju i čija uplata pristigne na IBAN fonda od 01.02.2022. do 31.12.2026., zaključno do 14:00.
OTP Absolute Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| A1 - ulazna naknada | AKCIJA do 31.12. | |
Društvo je donijelo odluku o nenaplaćivanju ulazne naknade do kraja 2026. godine.
A1 Podaci o fondu Ključne informacije - KIID Prospekt fonda Kupnja udjela |
||
| ZB Bond Select - ulazna naknada | AKCIJA do opoziva | |
Za izdavanje udjela u navedenom pod-fondu ulazna naknada iznosi 0,00 posto, od 31.01.2026. do opoziva. ZB Bond Select Podaci o fondu Ključne informacije - KIID Prospekt fonda |
||
| Indeks | Vrijeme | Vrijednost | Bod +/- | % | Graf |
| CROBEX* | 28.09. 16:00 | 4389,92 | 14,63 |
0,33 |
|
| CROBEX10* | 28.09. 16:00 | 2848,79 | 5,48 |
0,19 |
|
| CROBEX10tr* | 28.09. 16:00 | 3367,99 | 6,48 |
0,19 |
|
| ADRIAprime* | 28.09. 16:00 | 3665,48 | -8,04 |
-0,22 |
|
| CROBISTR* | 28.09. 16:31 | 187,4422 | 0,01 |
0,01 |
|
| CROBIS* | 28.09. 16:31 | 98,024 | 0,00 |
0,00 |
| Dionica | Zadnja | Promjena | Promet |
| DLKV | 16,20 € |
2,86% |
462.240,20 € |
| KOEI | 1.040,00 € |
0,39% |
401.998,00 € |
| 7BET | 26,75 € |
-1,83% |
352.172,30 € |
| ADRS2 | 103,00 € |
0,49% |
280.902,50 € |
| KODT | 4.400,00 € |
0,00% |
167.420,00 € |
| KODT2 | 4.200,00 € |
0,48% |
144.250,00 € |
| ADRS | 174,00 € |
5,45% |
101.848,00 € |
| PODR | 153,00 € |
0,00% |
80.937,00 € |
| ADPL | 23,80 € |
-1,24% |
69.324,20 € |
| SPAN | 48,00 € |
0,00% |
45.752,50 € |
| Redovni dionički promet: | 2.434.011,73 € |
| Redovni obveznički promet: | 4.880,40 € |
| Sveukupni promet: | 2.833.336,73 € |